Le TPU di Google alla rincorsa di Nvidia: dopo gli AI lab di frontiera, entrano nel cloud di Oracle
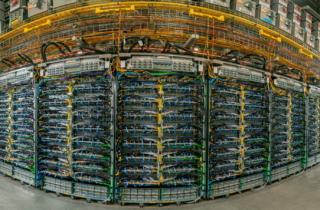
I TPU (Tensor Processing Unit), i processori per l’intelligenza artificiale che Google ha inizialmente progettato per i propri servizi interni e il proprio cloud, stanno diventando un prodotto da vendere a terzi. In una settimana Oracle ha annunciato che li offrirà nei suoi data center, OpenAI avrebbe in programma di acquistarli e il prospetto di quotazione di Anthropic ha mostrato quanto pesino nei suoi impegni di spesa. La parte maggiore dei ricavi per Google arriverà però nel 2027.
Tre segnali in una settimana
Il primo segnale riguarda Oracle. Google ha dichiarato che Oracle sarà il primo grande fornitore cloud, oltre a Google stessa, a offrire i TPU ai clienti dai propri data center. Oracle li ha annunciati a Oracle AI World, in corso a Las Vegas. Arriveranno su OCI (Oracle Cloud Infrastructure) nel 2027 e non sono noti prezzi, generazioni di chip e disponibilità anche in Europa.
Il secondo riguarda OpenAI. Secondo The Information che cita una fonte anonima, l’azienda intende comprare i TPU per i propri data center. Non sono stati resi noti termini economici e OpenAI non ha commentato. Il rapporto con Google non è nuovo: OpenAI affitta i TPU dal 2025 e la settimana scorsa ha annunciato che metterà i propri modelli di frontiera su Google Cloud.
Il terzo segnale viene dal prospetto di quotazione di Anthropic, nel quale si riporta che l’azienda ha previsto di spendere 114,5 miliardi di dollari con Google Cloud, si presume in larga parte per calcolo basato su TPU. Reuters riferisce di un impegno quinquennale di 125,2 miliardi per capacità di calcolo su TPU, che Broadcom – co-progettista dei chip con Google – potrebbe finanziare con un prestito convertibile fino a 42 miliardi, circa un terzo del totale.
Da risorsa interna a prodotto
I TPU sono nati oltre dieci anni fa come chip per uso esclusivamente interno. Dal 2018 Google li rende disponibili ai clienti esterni tramite Google Cloud, in forma di servizio. Più di recente ha cominciato a stipulare accordi per farli funzionare nei data center di altri: Fluidstack, un NeoCloud per carichi di lavoro AI nuova generazione, e ora Oracle.
Oracle e OpenAI sono però interlocutori diversi dai precedenti. Il primo compete con Google Cloud sull’infrastruttura, anche se i due hanno già collaborazioni: dal 2024 Oracle Database@Google Cloud porta i database di Oracle nei data center di Google, e Oracle offre i modelli Gemini in esecuzione su OCI. Il secondo compete con Google sui modelli di frontiera, ma ne usa anche il cloud. Come sempre più spesso accade nel settore AI, i rapporti sono quindi di concorrenza e cooperazione insieme.
Il quadro finanziario conferma che siamo agli inizi. Google ha cominciato a contabilizzare ricavi dalla vendita di TPU a data center esterni solo nell’ultimo trimestre. Anat Ashkenazi, Chief Financial Officer di Alphabet, aveva precisato che ne era comparsa solo una piccola parte e che la gran parte dei ricavi di questi accordi arriverà l’anno prossimo.
John Blackledge, analista di TD Cowen, stima per i TPU 9,4 miliardi di dollari di vendite nella seconda metà del 2026, circa il 13% dei 70 miliardi di ricavi previsti per Google Cloud nello stesso periodo. Per il 2028 il suo scenario arriva a 138 miliardi, il 34% dei ricavi stimati del cloud.
Si tratta di una previsione di un singolo analista e, anche se si realizzasse, resterebbe una frazione dei 692 miliardi di ricavi che gli analisti si aspettano in media da Nvidia per l’anno fiscale che si chiude a gennaio 2028.
Limiti e rischi
Questi segnali mostrano una diversificazione del mercato che non può che essere positiva, ma i dettagli evidenziano anche alcuni limiti sulla portata.
Il primo limite è la concentrazione. Gran parte della domanda viene da pochi acquirenti molto grandi, e il prospetto di Anthropic avverte che il doppio ruolo di Broadcom, fornitore e finanziatore, può creare potenziali conflitti di interesse. Broadcom segue in questo caso le orme di Nvidia, che è costretta a usare il proprio bilancio per sostenere i clienti più importanti con prestiti incrociati a impegni di acquisto. Un dirigente di Rothschild & Co ha osservato che il mercato è esposto a una scommessa concentrata su due aziende, che devono generare ricavi sufficienti a sostenere i finanziamenti già concessi.
Il secondo limite sono i dettagli che mancano. Per Oracle e OpenAI non sono noti prezzi, volumi e generazioni di TPU. In passato Google non cedeva a OpenAI i chip più potenti e non è chiaro se oggi sia cambiato qualcosa.
Il terzo è strategico. Vendere a chi compete significa guadagnare dal chip, ma anche rafforzare quei concorrenti. Per chi acquista servizi di inferenza una seconda fonte di acceleratori aumenta il potere negoziale.
C’è poi il fattore software: i TPU sono stati storicamente associati a JAX, mentre gran parte dello sviluppo ruota attorno a PyTorch e CUDA, e il costo del passaggio dipende dal carico di lavoro.
Detto ciò, l’evoluzione commerciale delle TPU di Google è un altro tassello che rende il settore degli acceleratori AI sempre meno concentrato nelle mani di un singolo fornitore, e non può che essere positivo per il mercato.